

Django | App de paiement en 3x

- 1.74K Avis
- 3,4
- Téléchargements
- 100 000+
 Analyse par Appgk
J’ai essayé Django comme une solution de paiement liée à un besoin très précis : acheter immédiatement tout en répartissant le règlement en trois fois. L’idée est simple, mais dans une application financière, la simplicité de l’écran ne suffit pas. Ce qui compte vraiment, c’est de comprendre ce que l’on valide, à quel moment le paiement est engagé et quelles possibilités de contrôle restent entre nos mains.
Cette application Android appartient à la catégorie finance et vient de Django apps. Elle est gratuite, destinée à un public PEGI 3, et son résumé met en avant l’achat immédiat avec paiement fractionné, dans l’univers de La Banque Postale. Je la vois donc moins comme une application de budget complète que comme un outil spécialisé pour accompagner un achat éligible. C’est une nuance importante avant de l’installer : elle ne remplace pas une application bancaire générale ni un gestionnaire de dépenses.
Une application spécialisée, à utiliser avec une vraie discipline
La première impression est celle d’un service conçu pour réduire la friction au moment de payer. C’est pratique lorsque je connais déjà le montant de mon achat et que je veux éviter de régler toute la somme en une seule fois. En revanche, le paiement fractionné ne rend pas l’achat moins cher. Il déplace une partie de l’effort financier dans le temps, ce qui peut donner une impression de légèreté trompeuse si je ne regarde pas mon budget global.
Dans un scénario courant, je peux imaginer utiliser Django pour un équipement nécessaire à la maison ou pour une dépense ponctuelle que je préfère étaler. Avant de confirmer, je noterais les trois échéances dans mon suivi personnel, puis je vérifierais que le compte pourra supporter chacune d’elles, y compris après le passage d’autres prélèvements. C’est un petit réflexe, mais c’est probablement le plus utile avec ce type d’outil.
La fiche de l’application affiche une moyenne de 3,4 sur environ 3 400 évaluations. Ce résultat me pousse à adopter une position équilibrée : Django semble intéresser un nombre réel d’utilisateurs, mais l’expérience n’est pas suffisamment uniforme pour que je la recommande les yeux fermés. Les avis et la note doivent être lus comme un signal de prudence, pas comme une preuve que chaque parcours sera difficile.
Son ancienneté et sa diffusion donnent aussi un peu de contexte. Django est disponible depuis le 13 octobre 2020 et dépasse les cent mille installations. La version actuelle est la 26.8.0, avec une compatibilité à partir d’Android 7.0. Pour moi, cela signifie que l’application vise encore un parc Android assez large, tout en nécessitant un appareil qui respecte au minimum cette version du système.
Ce que je vérifie avant de commencer
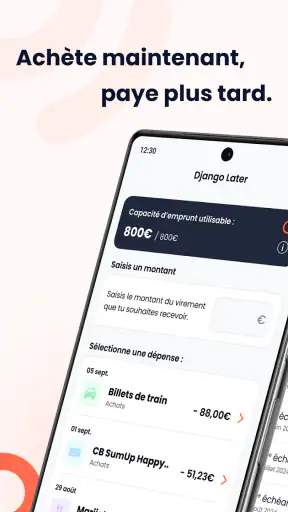
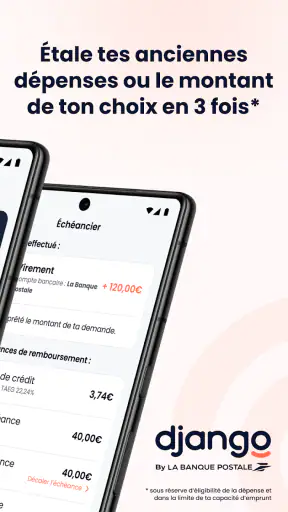
Je ne commencerais pas par chercher un achat à financer. Je commencerais par observer l’écran d’accueil, les informations demandées et le chemin qui mène à la validation. Dans une application de paiement, cette étape permet de repérer les choix réellement proposés : montant, échéancier, compte utilisé et confirmation finale. Si une information importante est présentée trop rapidement, je préfère sortir du parcours plutôt que cliquer par habitude.
Nos actualités à lire ensuite
Voir toutes les actualités


Je prendrais également le temps de lire les conditions affichées au moment précis de l’opération. Les informations générales de la fiche ne suffisent pas toujours à comprendre les règles applicables à une transaction donnée. La question à se poser est concrète : est-ce que je comprends le montant total, le calendrier des règlements et la conséquence d’un incident de paiement avant de confirmer ? Si la réponse est non, je ne poursuivrais pas.
Cette méthode est particulièrement importante parce que l’application promet une expérience immédiate. La rapidité est agréable pour un achat simple, mais elle peut devenir un défaut lorsque l’on confond validation rapide et décision réfléchie. Mon conseil est donc de traiter chaque confirmation comme une opération bancaire, même si l’interface ressemble davantage à un parcours de commande.
Les meilleurs aspects de Django | App de paiement en 3x
Points à retenir à propos de Django | App de paiement en 3x
Le contrôle de l’utilisateur compte plus que la promesse de rapidité
Dans mon évaluation, je regarde surtout les moments où l’utilisateur peut encore agir. Puis-je relire les informations avant de confirmer ? Est-ce que le montant total reste visible ? Est-ce que l’échéancier est compréhensible sans interprétation ? Une bonne application financière doit rendre ces réponses évidentes, car une personne ne devrait pas avoir à deviner ce qu’elle accepte.
Je conseille aussi de conserver une trace de la confirmation, par exemple en notant la date, le montant et les prochaines échéances dans son propre outil de suivi. Ce n’est pas une fonction spectaculaire, mais c’est une protection pratique. Si je change de téléphone, si je consulte l’opération plusieurs jours plus tard ou si je rapproche mes dépenses, cette note évite de dépendre uniquement de ma mémoire.
Autre point utile : je ne lancerais pas plusieurs achats fractionnés le même jour sans faire le total des engagements. Chaque opération peut sembler raisonnable isolément, alors que leur addition pèse beaucoup plus lourd sur les semaines suivantes. Django peut donc être pertinent pour une dépense unique et planifiée, mais il devient moins adapté si je l’utilise comme une réserve permanente pour multiplier les achats.
Les moments où je reste particulièrement attentif aux données
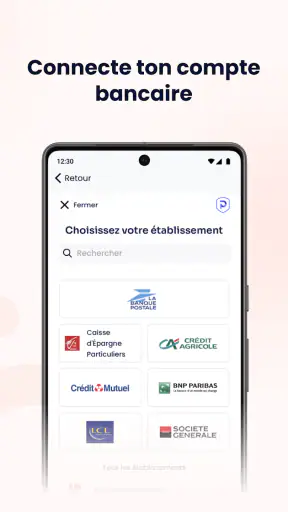
Une application de paiement touche naturellement à des informations sensibles. Je fais donc attention aux écrans de connexion, de validation et de confirmation, sans supposer que la présence d’un écran signifie automatiquement un niveau de protection particulier. Je lis les libellés, je vérifie que je suis bien dans l’application officielle installée depuis une source fiable et j’évite de saisir des informations financières sur un appareil partagé ou déverrouillé.
Je regarde également quelles autorisations Android sont demandées et si elles paraissent cohérentes avec l’usage annoncé. Une permission que je ne comprends pas mérite une pause avant d’être acceptée. Je ne considérerais pas une demande comme anodine simplement parce qu’elle apparaît au démarrage. Dans ce domaine, le meilleur réflexe est de n’accorder que ce qui semble nécessaire au parcours, puis de revoir les autorisations dans les réglages du téléphone si mon usage change.
Les données saisies pendant le paiement sont un autre moment sensible. Je vérifie les écrans de confidentialité et les explications visibles dans l’application ou dans les conditions associées au service. Je ne me contente pas d’un bouton « accepter » : je cherche à comprendre quelles informations sont utilisées pour l’opération, lesquelles servent à gérer le compte et comment je peux exercer mes choix. Cette lecture prend quelques minutes et évite de découvrir trop tard une règle importante.
Captures d’écran
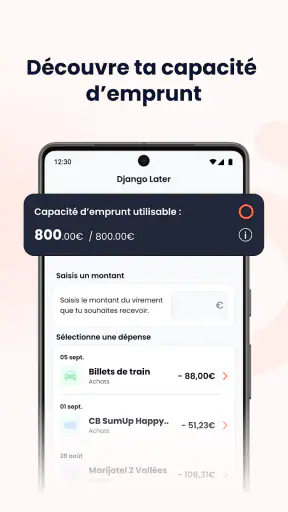
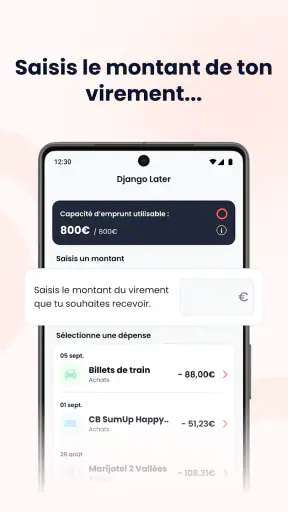
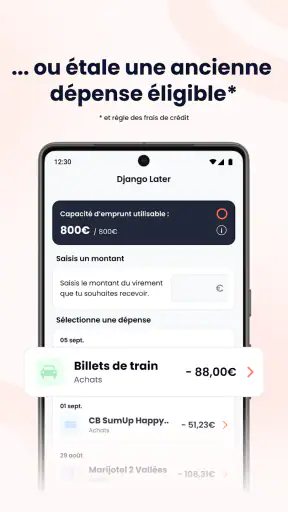
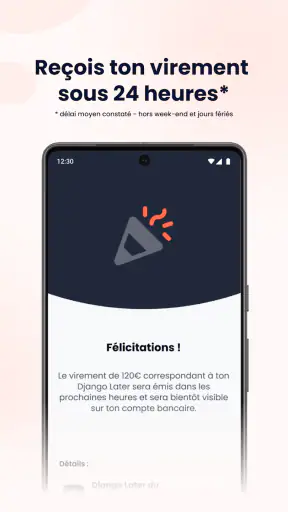
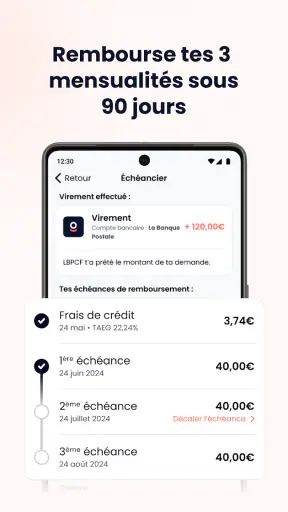
Je serais aussi prudent avec les notifications. Elles peuvent être utiles pour ne pas oublier une échéance, mais un aperçu trop détaillé sur l’écran verrouillé peut révéler une information financière à une autre personne. Je préfère donc contrôler ce qui s’affiche dans les notifications Android. C’est un réglage simple, souvent négligé, qui améliore la discrétion sans empêcher le suivi de l’opération.
Ce que Django fait bien pour un besoin très ciblé
La force principale de Django est son positionnement étroit. Si je cherche précisément un paiement en trois fois au moment d’un achat, je n’ai pas besoin d’un tableau de bord rempli de catégories, de graphiques ou d’outils d’épargne. Une application dédiée peut être plus directe qu’une application bancaire complète, surtout lorsque je veux comprendre une seule opération plutôt que toute ma situation financière.
La gratuité facilite aussi l’essai. Je peux découvrir le parcours sans ajouter le prix d’une application à mon budget. Cela ne signifie pas que l’opération elle-même est gratuite ou sans conditions : je distingue toujours le prix d’accès à l’application des règles financières liées au paiement. Cette distinction devrait rester visible dans mon esprit avant toute confirmation.
Le fait que le service soit associé à La Banque Postale peut rassurer les personnes qui connaissent déjà cet environnement, mais je ne prendrais pas cette association comme une raison suffisante pour accepter une opération sans lecture. La confiance se construit surtout dans les détails visibles : informations claires, choix compréhensibles, confirmation explicite et accès simple aux éléments de suivi.
J’apprécie également le fait que l’application conserve une compatibilité avec Android 7.0. Pour un utilisateur qui ne possède pas un téléphone récent, c’est un avantage concret. En revanche, un système ancien peut présenter d’autres limites de sécurité ou de fonctionnement. Je recommande donc de maintenir Android à jour lorsque l’appareil le permet, et de ne pas utiliser un téléphone qui n’est plus protégé pour gérer des paiements sensibles.
Les limites qui peuvent faire préférer une autre solution
Je ne choisirais pas Django si mon objectif principal est de suivre toutes mes dépenses, de construire un budget mensuel ou de comparer plusieurs formes de crédit. Une application bancaire complète sera plus adaptée pour surveiller le solde, les mouvements et les prélèvements au même endroit. Un gestionnaire de budget indépendant conviendra mieux à quelqu’un qui veut analyser ses habitudes sur plusieurs mois.
Je ne l’utiliserais pas non plus pour acheter régulièrement des objets que je ne pourrais pas payer comptant. Le fractionnement peut aider à organiser une dépense exceptionnelle, mais il ne corrige pas un budget trop serré. Si je dois repousser d’autres factures pour honorer les échéances, le confort initial disparaît rapidement. Dans ce cas, attendre, réduire le montant ou choisir une solution d’épargne est plus sain qu’enchaîner les paiements étalés.
La note moyenne de l’application me rappelle enfin que la fluidité dépend probablement du contexte : appareil, compte, achat et étape de validation. Je ne transformerais pas une expérience réussie en garantie universelle. Avant un achat important, je testerais d’abord la compréhension du parcours et je garderais une marge de temps pour contacter le support ou choisir un autre moyen de paiement si quelque chose bloque.
Une comparaison honnête avec les alternatives habituelles
Face à une carte bancaire classique, Django peut sembler plus confortable parce que le règlement est organisé en plusieurs échéances. La carte reste toutefois plus simple pour une dépense que je peux payer immédiatement et que je veux garder facile à suivre. Pour un achat courant, ajouter une étape de fractionnement peut compliquer inutilement ma gestion.
Face à une application bancaire traditionnelle, Django paraît plus spécialisé. La banque me donne généralement une vue d’ensemble de mes finances, tandis que Django se concentre sur le scénario d’achat fractionné. Je choisirais donc l’application dédiée lorsque le besoin naît devant une commande précise, et l’application bancaire lorsque je veux décider en fonction de mon solde, de mes prélèvements et de mes objectifs.
Face à un crédit plus formel, le paiement en trois fois peut sembler moins lourd à organiser, mais je ne comparerais jamais uniquement la durée ou le montant de chaque échéance. Je regarderais les conditions affichées pour l’opération, le coût total et les conséquences d’un retard. La meilleure option dépend de la dépense et de ma capacité réelle à respecter le calendrier, pas seulement de la taille du premier paiement.
Pour qui l’application est réellement intéressante
Je la conseillerais à une personne qui dispose déjà d’un budget stable, comprend le principe du paiement fractionné et veut gérer une dépense ponctuelle sans utiliser une application financière plus complexe. Elle peut aussi convenir à quelqu’un qui apprécie un parcours dédié et qui prend le temps de relire chaque écran avant de confirmer.
Je serais plus réservé pour un utilisateur qui cherche une solution automatique, qui ne suit pas ses prélèvements ou qui a tendance à considérer une petite échéance comme négligeable. Le service demande une participation active : vérifier, noter, surveiller et réagir en cas de changement. Ce n’est pas une solution magique pour rendre une dépense abordable.
Pour une famille, je recommande de décider à l’avance qui suit l’opération et où les échéances sont notées. Pour un achat partagé, l’absence de coordination peut créer une confusion inutile. Pour un utilisateur soucieux de confidentialité, je conseille de revoir les notifications, les autorisations et les réglages de verrouillage avant de commencer, surtout si plusieurs personnes peuvent voir le téléphone.
Mon verdict après l’avoir évaluée comme outil de paiement
Mon avis est favorable, mais seulement dans son cadre précis. Django est une application finance gratuite qui répond à une intention claire : faciliter un achat immédiat avec un règlement en trois fois. Son intérêt vient de cette spécialisation, de sa compatibilité Android étendue et d’un parcours qui peut être plus direct qu’une solution bancaire générale.
Je ne la présenterais pas comme un outil de gestion financière complet, ni comme une façon de réduire le prix d’un achat. Son usage demande de comprendre les conditions, de contrôler les informations affichées et de suivre les échéances en dehors du simple moment de commande. La prudence est d’autant plus importante que l’application obtient une moyenne de 3,4 auprès d’environ 3 400 évaluations : il y a assez de recul pour la considérer sérieusement, mais pas de raison de renoncer à son propre jugement.
Si je devais la recommander à un ami, je dirais ceci : installe-la si tu as un achat précis, un budget déjà maîtrisé et l’envie de lire attentivement chaque étape. Vérifie les autorisations, protège les notifications, note le calendrier et ne multiplie pas les opérations. Si tu veux surtout suivre ton argent au quotidien ou si tes finances sont déjà tendues, une application bancaire classique, un budget personnel ou l’attente d’une meilleure capacité de paiement seront de meilleurs choix.
En résumé, Django peut être utile comme outil ponctuel, à condition de garder le contrôle du processus. La rapidité est son attrait principal, mais la confiance vient plutôt de la transparence que je peux vérifier à l’écran et de la discipline que j’apporte à chaque achat.
FAQ sur Django | App de paiement en 3x
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de régler certains achats en trois échéances, généralement sans avancer la totalité du montant immédiatement. Après avoir sélectionné Django chez un commerçant partenaire, l’application affiche le calendrier des prélèvements, le montant de chaque échéance et les éventuels frais. La validation dépend toutefois de l’acceptation de la transaction et des conditions appliquées à votre achat.
Qui peut utiliser Django pour payer en plusieurs fois ?
L’accès au paiement en trois fois dépend de plusieurs critères : pays de résidence, âge, moyen de paiement accepté, montant de la commande et éligibilité déterminée lors de la demande. Il est généralement nécessaire de fournir des informations personnelles exactes et d’utiliser une carte bancaire compatible. Même si vous avez déjà utilisé Django, chaque nouvelle transaction peut faire l’objet d’une vérification distincte.
Quels frais peuvent s’appliquer avec Django ?
Le paiement en trois fois n’est pas forcément gratuit dans toutes les situations. Selon le commerçant, le montant de l’achat ou les conditions proposées au moment du paiement, des frais peuvent être ajoutés. Avant de confirmer, vérifiez attentivement le montant total à rembourser, le calendrier des prélèvements et les éventuelles pénalités. Les informations affichées dans l’application doivent faire foi pour votre commande.
Que se passe-t-il si je ne peux pas payer une échéance Django ?
Une échéance non réglée peut entraîner une nouvelle tentative de prélèvement, des frais supplémentaires ou la suspension temporaire de votre accès au service, selon les conditions de Django. Il est préférable de vérifier que votre carte dispose de fonds suffisants avant chaque date prévue. En cas de difficulté, contactez rapidement l’assistance depuis l’application afin de connaître les solutions disponibles et d’éviter une aggravation de la situation.
Django est-elle sécurisée et que faire en cas de problème avec une commande ?
Django utilise normalement des mesures de sécurité destinées à protéger les comptes et les paiements, mais vous devez également adopter de bonnes pratiques : mot de passe unique, appareil protégé et absence de partage des codes de connexion. Pour un remboursement, une commande annulée ou un produit défectueux, contactez d’abord le commerçant. Pour un prélèvement ou un compte, utilisez ensuite le support Django accessible depuis l’application.












